


ביטוח בריאות פרטי הוא אוסף של כיסויים שנרכשים לפי תנאי הפוליסה. השאלה החשובה אינה רק כמה משלמים, אלא אילו טיפולים ושירותים מכוסים, באילו תנאים ומה כבר קיים בקופת החולים או בביטוח אחר.
מחפשים השוואת ביטוח בריאות? בעמוד טבלת השוואת ביטוחי בריאות תמצאו בדיקה של פרקי הכיסוי, שב״ן, החרגות, השתתפות עצמית ומחיר לאורך זמן. כאן מתחילים במיפוי הצורך והכיסוי שכבר קיים.
שלוש שכבות שצריך למפות
מפרידים בין סל הבריאות הציבורי, שירותי הבריאות הנוספים של הקופה (שב״ן) ופוליסות פרטיות או קבוצתיות. כותרת דומה אינה מוכיחה שהכיסויים זהים. לצורך בירור זכויות בקופה אפשר להיעזר בכל הבריאות של משרד הבריאות.
מה בודקים בכל פרק?
| הכיסוי הנבדק | מה לברר במסמכים |
|---|---|
| תרופות מחוץ לסל | אילו תרופות נכללות, מה הגדרת הזכאות, תקרת הכיסוי וההשתתפות העצמית. |
| ניתוחים בישראל | איזה מסלול נרכש, האם נדרש מיצוי זכויות בשב״ן ומי נמצא ברשימת הספקים. |
| השתלות וטיפולים בחו״ל | תנאי הזכאות, אישור מראש, הוצאות נלוות והחרגות. |
| ייעוצים ובדיקות | האם הפרק נרכש, מספר השירותים המותר ותקרת ההחזר. |
הטבלה היא רשימת בדיקה; היא אינה קובעת שכל הפרקים כלולים בפוליסה מסוימת.
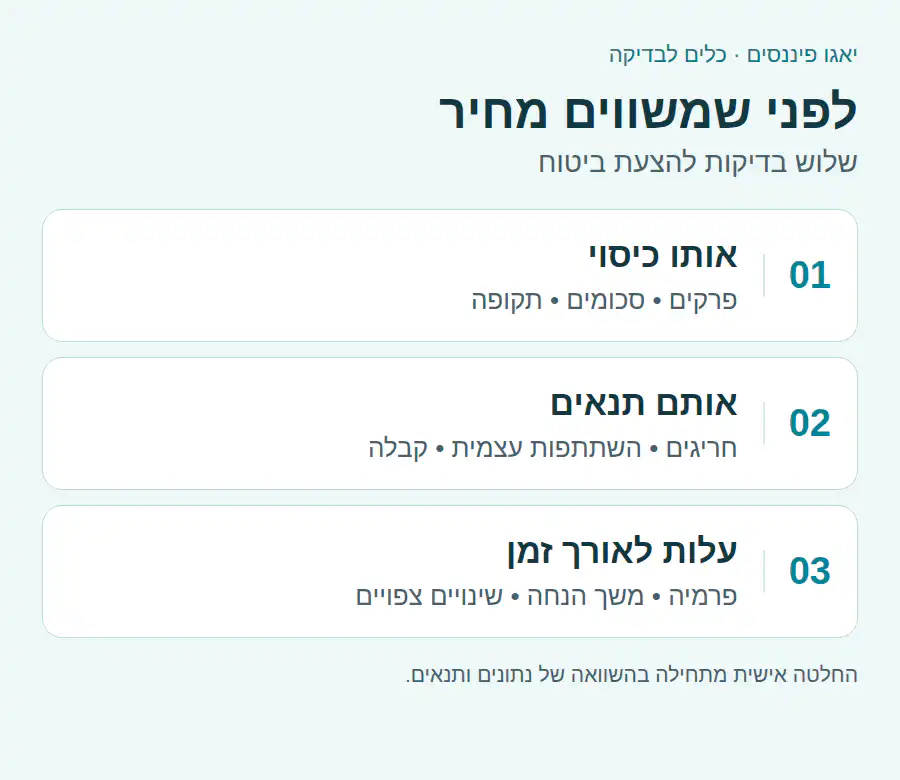
איך משווים מחיר בצורה שימושית?
בקשו הצעות עם אותם פרקים ואותו הרכב מבוטחים. בדקו גם את משך ההנחה ואת הפרמיה הצפויה בהמשך. הצעה זולה יותר יכולה לכלול השתתפות עצמית גבוהה, ספקים אחרים או היקף שונה.
לפני שמבטלים ביטוח קיים
יש לבדוק קבלה לכיסוי החלופי, החרגות, תקופות אכשרה ורצף זכויות. שינוי במצב הבריאותי עלול להשפיע על תנאי הקבלה. אין לבטל פוליסה רק בגלל מחיר או סימון של כפל, בלי להבין מה מאבדים ומה מתקבל במקומה.
מה להכין לבירור?
דף פרטי הביטוח, פירוט הפרמיות, תנאי הפוליסה ושם תוכנית השב״ן. בשיחה ציינו אם זו רכישה ראשונה, בדיקת פוליסה קיימת או השוואת הצעה. בטופס הפנייה אין צורך לפרט מידע רפואי.
שאלות נפוצות
האם השב״ן מייתר ביטוח פרטי?
אין תשובה אחידה. משווים את השירות המבוקש ואת תנאיו בכל שכבה, ואז בודקים אילו פערים חשובים לכם.
האם כפל ביטוח תמיד מיותר?
לא בהכרח. צריך להבחין בין סוגי תשלום ולבדוק אם הכיסויים מוסיפים זכויות או חופפים בפועל.
האם אפשר להבטיח חיסכון בבדיקה?
לא. לפעמים המסקנה היא לשמר כיסוי קיים. המחיר הוא חלק מההחלטה לצד היקף ההגנה ותנאי הקבלה.
המשך הבדיקה לפי הצורך שלכם
מקור לעיון: רשות שוק ההון — מידע לצרכני ביטוח. המידע כללי. התנאים המחייבים מופיעים במסמכי המוצר, וההתאמה נבדקת לפי הנתונים האישיים.
מתחילים בשירות ולא בשם הכיסוי
לפני השוואת פוליסות, מנסחים את השירות המדויק: תרופה מסוימת, ניתוח, ייעוץ, בדיקה, השתלה או טיפול בחו״ל. לאחר מכן מזהים האם הוא נבדק בסל הבריאות, בשב״ן או בפוליסה פרטית. דוגמה היפותטית: מבוטח אומר שיש לו כיסוי לניתוחים. בבדיקה מתברר שיש לו שב״ן ופוליסה פרטית משלימה שב״ן, עם דרך מימוש שונה. השם הדומה אינו מבטיח ספקים, השתתפות עצמית או תקרה זהים. המיפוי אינו המלצה לבטל או לרכוש כיסוי.
מחשבים עלות נטו ולא אחוז החזר
החזר של 80 אחוז אינו מספיק כדי לדעת מה ישולם. בודקים תקרה, השתתפות עצמית, ספק בהסדר, מספר שימושים ואישור מוקדם. דוגמה היפותטית: ייעוץ עולה 3,000 שקלים והפוליסה מציינת החזר של 80 אחוז עד תקרה. אם התקרה היא 1,500 שקלים, ההחזר המרבי שונה מהחישוב הפשוט. רושמים מחיר, תנאים וסכום נטו צפוי, אך לא מציגים אותו כהתחייבות. הקופה או המבטח בוחנים זכאות לפי המסמכים והכללים החלים; אם קיימת מחלוקת אפשר לברר את מסלולי ההשגה המתאימים.
תרופות מחוץ לסל דורשות קריאה מדויקת
בכיסוי לתרופות בודקים הגדרה, תנאי זכאות, תקרה, השתתפות עצמית, צורך באישור ומסמכים נדרשים. דוגמה היפותטית: תרופה מומלצת על ידי רופא, אך הכיסוי דורש שתעמוד בהגדרה מסוימת או שתתקבל החלטה רפואית נוספת. המלצה רפואית אינה אישור ביטוחי אוטומטי, ואישור ביטוחי אינו תחליף להחלטה רפואית. משתמשים במידע הרשמי של משרד הבריאות כדי לברר זכויות בסל ובקופה, וקוראים את תנאי הפוליסה בנפרד.
ניתוחים בישראל אינם מסלול אחד
בפוליסות שונות עשוי להיות מסלול משלים שב״ן, מסלול מהשקל הראשון או תנאים אחרים, בהתאם לפוליסה שנרכשה. דוגמה היפותטית: מבוטחת קובעת ניתוח פרטי ומניחה שהפוליסה תשלם ישירות. בפועל ייתכן שנדרשת פנייה תחילה לקופת החולים, אישור מוקדם או בחירת ספק בהסדר. לפני טיפול מתוכנן בודקים את דרך המימוש, את רשימת הספקים ואת העלות שתישאר. אין להסתמך על תנאי פוליסה חדשה לצורך פוליסה ותיקה או להפך.
השתלות וטיפולים בחו״ל
בכיסוי להשתלות או לטיפולים בחו״ל בודקים הגדרות, אישורים, הוצאות נלוות, ספקים וחריגים. דוגמה היפותטית: משפחה מקבלת הצעת טיפול בחוץ לארץ ומניחה שכל הטיסה, הלינה והליווי מכוסים. לפני התחייבות כספית היא מבקשת בירור כתוב על מה נכלל, מה נדרש לאישור ומהם גבולות הסכום. תהליך רפואי מורכב מחייב שיח עם גורמי הרפואה; הפוליסה אינה מכתיבה טיפול רפואי ולא מבטיחה מימון לכל הוצאה.
אכשרה, החרגה והשתתפות עצמית
שלושת המונחים שונים. אכשרה היא תקופה שנקבעה לפני מימוש שירות; החרגה מתייחסת למצב או אירוע שאינם מכוסים לפי תנאי הפוליסה; השתתפות עצמית היא חלק מהעלות שמוטל על המבוטח כאשר יש זכאות. דוגמה היפותטית: מבוטח מצטרף לפוליסה חדשה ומקבל החרגה אישית. הוא אינו מניח שהחרגה מבטלת כל כיסוי, אך גם אינו מניח שהאכשרה לבדה היא המגבלה היחידה. שומרים את דף הפרטים והודעות החיתום.
כפל ביטוחי בודקים לפי תהליך מימוש
קיום שב״ן ופוליסה פרטית אינו מוכיח כפל מיותר. משווים שירות מול שירות, ספקים, תקרה, סדר פנייה והחזר אפשרי. דוגמה היפותטית: פוליסה משלימה שב״ן עשויה לדרוש מיצוי זכאות בקופה לפני תביעה. ביטול הפוליסה בלי בדיקה עשוי לשנות את ההגנה הקיימת, והצטרפות חדשה יכולה לכלול חיתום או אכשרה. אין כאן המלצה להשאיר או לבטל כיסוי; בודקים מסמכים עדכניים לפני החלטה.
תיק מסמכים לפני טיפול מתוכנן
מרכזים הפניה, סיכום רפואי, שם הטיפול, ספק, הצעת מחיר, תוצאות בדיקות ופוליסה או אישור שב״ן לפי הצורך. דוגמה היפותטית: מטופל שולח קבלה לאחר טיפול ומגלה שנדרש אישור מוקדם. בדיקה מוקדמת של הדרישות אינה מבטיחה אישור, אך יכולה למנוע פער בין הציפייה לתשלום. שומרים מספר פנייה, אישור קבלה וכל תשובה בכתב. החלטות רפואיות מתקבלות עם גורמי טיפול רפואיים.
קוראים תשובת תביעה שורה שורה
באישור תביעה בודקים מה אושר, לאיזו הוצאה, מהו הסכום, האם יש השתתפות עצמית ומה נדרש להמשך. בדחייה או באישור חלקי מבקשים את הנימוק, הסעיף שעליו הסתמכה ההחלטה ודרך בירור אפשרית. דוגמה היפותטית: הוחזר סכום נמוך מהצפוי. המבוטח משווה בין תנאי הפוליסה, האישור המוקדם והקבלה לפני פנייה נוספת. תשובה במקור אחד אינה קובעת זכאות במקור אחר.
בדיקה שנתית של כיסויים
פעם בשנה בודקים פוליסות פעילות, שב״ן, פרמיות, נספחים, החרגות ושינויים משפחתיים או תעסוקתיים. דוגמה היפותטית: עובד עוזב מקום עבודה שבו היה מבוטח בפוליסה קבוצתית. לפני שהכיסוי מסתיים הוא בודק את תאריך הסיום, אפשרות ההמשכיות והתנאים, ולא מניח שכיסוי פרטי קיים הוא זהה. המידע כללי ואינו ייעוץ רפואי, אישי או משפטי ואינו מבטיח כיסוי או החזר.


