


השוואת ביטוח משכנתא מתחילה בהגדרת הכיסוי הנדרש. כדי שפער במחיר יהיה בעל משמעות, שתי ההצעות צריכות להתייחס לאותם נתונים ולאותו צורך. בעמוד הזה תמצאו טבלת עבודה לבדיקת ההצעות, ולא דירוג של חברה אחת כמתאימה לכולם.
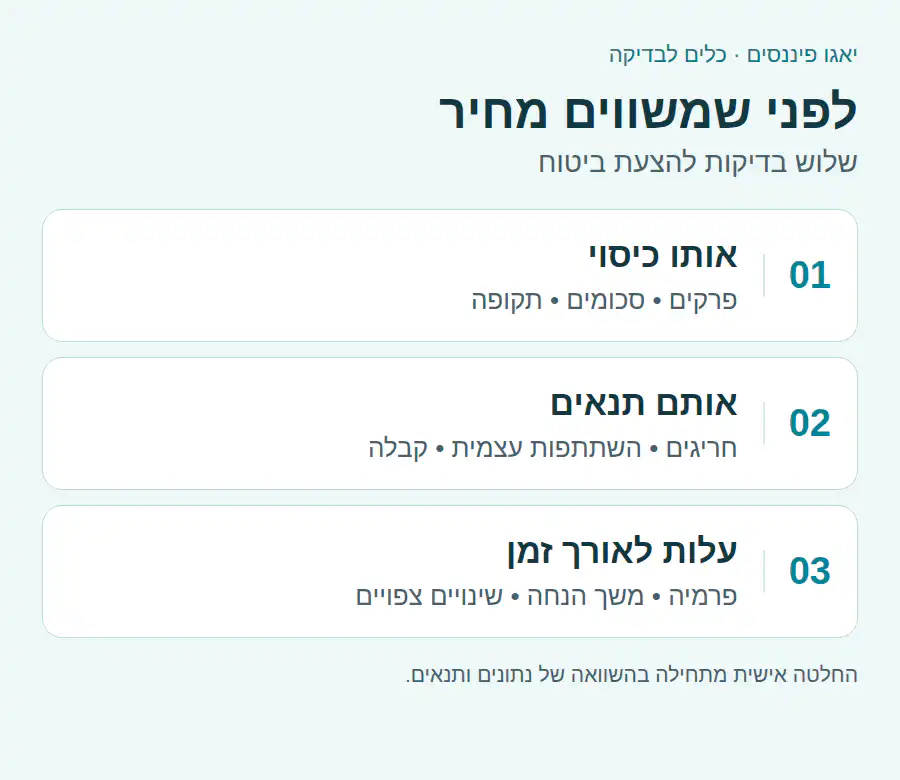
טבלת השוואה: מה לבקש מכל חברה?
| נושא | מה להשוות |
|---|---|
| פרטי ההלוואה | יתרה, תקופה ונתונים זהים בכל הצעה. |
| ביטוח חיים | סכום משתנה או קבוע, מבוטחים ותנאי קבלה. |
| ביטוח מבנה | סכום שיקום, נזקי מים והרחבות. |
| עלות בהמשך | מועד סיום הנחה ושינויים בפרמיה. |
| מסמכי הבנק | שעבוד, נוסח נדרש ואישור החלופה. |
איך לעבוד עם הטבלה?
רשמו ליד כל נושא את התנאי בהצעה הנוכחית ובהצעה החדשה. אם פרט חסר, בקשו השלמה בכתב. סמנו הבדל בכיסוי בנפרד מהבדל במחיר, כדי שלא לייחס הנחה להפחתת הגנה.

דוגמת עלות פשוטה
הצעה של 100 ש״ח בחודש עולה 1,200 ש״ח בשנה אם המחיר נשאר קבוע. הצעה של 90 ש״ח עולה 1,080 ש״ח באותה הנחה. פער של 120 ש״ח אינו אומר איזו חלופה טובה יותר עד שבודקים את הכיסוי. אלה מספרים להמחשה בלבד, לא תעריף או הצעה מחייבת.
לפני שמחליפים פוליסה
משווים בנפרד חיים ומבנה, ואז מסתכלים על העלות הכוללת. לפני מעבר מתאמים רצף כיסוי ובודקים את דרישות הבנק. לא מבטלים פוליסה לפני שהחלופה אושרה ונכנסה לתוקף.

מה להכין לבירור?
פוליסה קיימת, דף פרטי ביטוח, פירוט תשלומים והצעות חדשות אם יש. ציינו מה מפריע לכם כיום: מחיר, תנאים או חוסר בהירות בכיסוי. להסבר על ביטוח משכנתא אפשר להתחיל בעמוד השירות.
שאלות נפוצות
מי החברה הזולה ביותר?
אין תשובה אחידה בלי נתונים ותנאי קבלה. יש לבחון הצעות אישיות באותו היקף.
האם בדיקה מחייבת מעבר?
לא. ייתכן שהכיסוי הקיים מתאים. שינוי צריך להישען על הבדל ברור ועל בדיקת תנאי המעבר.
המשך הבדיקה לפי הצורך שלכם
מקור לעיון: רשות שוק ההון — מידע לצרכני ביטוח. המידע כללי. התנאים המחייבים מופיעים במסמכי המוצר, וההתאמה נבדקת לפי הנתונים האישיים.
השוואה לאורך חיי ההלוואה
המחיר בחודש הראשון אינו מציג לבדו את עלות ביטוח המשכנתא לאורך זמן. השוו הצעות המבוססות על אותם לווים, יתרת הלוואה ותקופה. בקשו לוח פרמיות או פירוט אופן השינוי, ותעדו הנחות ומועד סיומן. אם יתרת ההלוואה משתנה, יש לבדוק איך הדבר מתבטא בסכום הביטוח ובמחיר לפי המוצר.
ביטוח החיים וביטוח המבנה הם רכיבים שונים. בדקו מי מבוטח, את דרישות הבנק ואת הסכום הדרוש למבנה; מחיר השוק של הדירה אינו בהכרח עלות בנייתה מחדש. לפני החלפת פוליסה יש לוודא שהחלופה אושרה ושהמסמכים הנדרשים לבנק הושלמו, כדי למנוע פער בכיסוי או כפל תשלום.
להשוות חיים ומבנה כשני מסלולי החלטה
ביטוח משכנתא אינו מוצר אחיד: ביטוח החיים נועד להבטיח את פירעון החוב לבנק במקרה פטירה, ואילו ביטוח המבנה עוסק בנכס המשועבד ובנזקים למבנה לפי תנאי הפוליסה. לכן הצעה שמציגה מחיר כולל אינה מספיקה לבדיקת איכות. פצלו אותה לשני גיליונות, ורשמו בכל אחד מספר פוליסה, מספר הלוואה, שמות המבוטחים או בעלי הנכס, סכום ביטוח, פרמיה, הנחות ותאריך תום.
בדוגמת הראל, דף ההצטרפות מתאר בנפרד ביטוח חיים למשכנתא ופוליסות מבנה למשכנתא. זו דוגמה למבנה המוצר של הראל בלבד, לא הוכחה שכל חברה מציעה אותם תנאים. ההפרדה מאפשרת להחליף רכיב אחד רק אם המסמכים, תנאי הקבלה ודרישות הבנק מאפשרים זאת.
מסמכי הבנק ומסמכי המבטח ממלאים תפקידים שונים
הבנק בודק אם מסמכי הביטוח עומדים בדרישותיו ביחס להלוואה ולשעבוד; המבטח בוחן את הבקשה לביטוח וקובע את תנאי הפוליסה. אישור של הבנק למסמך אינו החלטת חיתום, ואישור ביטוחי אינו בהכרח אישור שהבנק קלט את השעבוד או את פרטי הפוליסה. שמרו את שני האישורים בתיק נפרד.
לפני החלפה אספו דוח יתרת משכנתא, מסמך דרישות ביטוח עדכני מהבנק, הפוליסה הקיימת, דף פרטי ביטוח, לוח פרמיות אם קיים והצעה חדשה מלאה. התאימו בין מספר ההלוואה, כתובת הנכס, תעודות הזהות ושמות הלווים. אי-התאמה של ספרה אחת עלולה ליצור עיכוב גם אם הכיסוי עצמו אושר.
| מסמך | פרט להשוואה | פעולת בדיקה |
|---|---|---|
| דרישת הבנק | סכום, מוטב ושעבוד | לוודא התאמה להצעה החדשה |
| פוליסת חיים | מבוטחים, סכום ותוקף | לבדוק שכל לווה רלוונטי מופיע |
| פוליסת מבנה | כתובת וסכום ביטוח מבנה | להבדיל בין מבנה לתכולה |
| אישור קליטה | מועד תחילה ומספר הלוואה | לשמור לצד אישור הבנק |
סכום ביטוח מבנה אינו מחיר הדירה
בהשוואת ביטוח מבנה יש להבחין בין שווי העסקה או שווי השוק של הדירה לבין סכום הביטוח למבנה. בפוליסה ובמסמכי הבנק עשויים להופיע נתונים שונים למטרות שונות. אין להסיק שמחיר שבו נקנתה הדירה הוא בהכרח סכום השיקום, וגם אין לשנות סכום רק כדי להוזיל פרמיה בלי לקרוא את דרישות הבנק ואת תנאי הפוליסה.
רשמו מה כל הצעה כוללת ביחס לנזקי מים, השתתפות עצמית, הרחבות, רעידת אדמה, כינון או כיסוי תכולה אם נרכש. ביטוח מבנה אגב משכנתא אינו בהכרח ביטוח דירה מקיף. דף מידע של מוצר או הצעה שאינה כוללת תכולה אינו מלמד מה קיים בפוליסה אחרת; יש לבדוק כל רכיב בנפרד.
פרמיה חודשית מול עלות מתועדת לאורך זמן
מחיר החודש הראשון הוא נקודת פתיחה בלבד. בקשו לוח פרמיות, או לפחות הסבר כתוב על מנגנון העדכון, תוקף ההנחה והמועד שבו היא מסתיימת. דוגמה היפותטית: הצעה אחת היא 96 ש״ח לחודש במשך שנים עשר חודשים והצעה שנייה היא 88 ש״ח לחודש באותה תקופה. פער העלות השנתי הפשוט הוא 96 פחות 88, כפול 12, כלומר 96 ש״ח. אין לחשב מכך חיסכון עתידי, משום שהמחירים, יתרת ההלוואה, תנאי הפוליסה והנחות יכולים להשתנות.
החישוב שימושי כדי לזהות פער מספרי, לא כדי לבחור כיסוי. אם הפער נובע מכך שהצעה אחת כוללת מבוטח אחד פחות, סכום ביטוח אחר או תנאי קבלה שונים, זו אינה השוואת מחיר של אותו הדבר.
תרחיש היפותטי: החלפת ביטוח תוך שמירה על רצף
זוג עם יתרת משכנתא של 760,000 ש״ח מקבל הצעה חדשה שמציגה עלות חודשית נמוכה יותר. לפני ביטול הפוליסה הקיימת הם בודקים ארבעה דברים: האם שניהם מופיעים בהצעה החדשה, האם סכום הביטוח מתאים לדרישת הבנק, האם ביטוח המבנה מתייחס לאותה כתובת, והאם התקבלה החלטת חיתום ותאריך תחילה. הם גם מבקשים אישור שהמסמך לבנק הונפק ונקלט.
רק לאחר שיש להם תיעוד על כניסת החלופה לתוקף ועל קבלת המסמכים בבנק, הם בודקים את פעולת הביטול בהתאם להוראות הפוליסה הישנה. זהו תרחיש תפעולי בלבד; הוא אינו מבטיח שחיתום יאושר, שהבנק יקבל כל מסמך או שהמחיר החדש יישאר קבוע.
לווים משותפים דורשים בדיקה של כל חתימה
בביטוח חיים למשכנתא שבו קיימים שני מבוטחים, פעולה הנוגעת לכל הפוליסה אינה בהכרח זהה לפעולה הנוגעת לאחד מהם. דף ביטול ביטוח החיים למשכנתא של הראל מציין שבבקשת ביטול של הפוליסה כולה נדרשת חתימת שני המבוטחים; בקשה חתומה בידי אחד עשויה לבטל את הכיסוי שלו בלבד ולהשאיר את הכיסוי של האחר. זהו נוהל של הראל בפוליסה שלה בלבד.
מכאן נובע כלל בדיקה, לא כלל זכאות: לפני שינוי יש לקרוא מי בעלי הפוליסה, מי מבוטח, מי בעל הזכות לחתום ומה יקרה לכל רכיב אם רק אחד מהם מבקש פעולה. אל תסיקו שהפסקת חיוב אחד מבטלת אוטומטית את כל הביטוח.
איך לקרוא חריג, תנאי קבלה והחרגה אישית
בהצעת ביטוח חיים חשוב לקרוא את תנאי הקבלה, ההצהרות, החרגות אם נקבעו ומסמך ההשלמה שנמסר לאחר חיתום. מחיר שהתקבל בשלב סימולציה אינו בהכרח מחיר פוליסה מאושרת. רשמו בנפרד “מה הוצע” ו“מה אושר”, ובדקו אם קיימים תנאים המוגבלים למבוטח אחד בלבד. אין להסיק מהמצב הרפואי של לווה אחד על תוצאת החיתום של האחר.
גם ביטוח מבנה עשוי לכלול תנאים הנוגעים למאפייני הנכס, אמצעי מיגון או היסטוריית תביעות. שאלת ההשוואה הנכונה אינה “מי אישר מהר יותר”, אלא האם התנאים המפורטים במסמכים שווים או שונים מאלה הקיימים.
טיפול בהחזר, בפירעון מוקדם ובשינוי יתרה
פירעון חלקי, מחזור או סילוק משכנתא יכולים לשנות את הצורך במסמכי ביטוח, אך אינם הוראה אוטומטית לבטל פוליסה. לפני פעולה בדקו מול הבנק מה סטטוס ההלוואה, אם נותר שעבוד, ומה נדרש להסרתו. מול המבטח בדקו איזה טופס נדרש לעדכון או לביטול, ומהו מועד תחילת השינוי.
אל תשתמשו בדוח יתרה ישן כדי לבקש סכום חדש. הפיקו מסמך עדכני סמוך לפעולה ושמרו אותו עם אישור הפירעון או המחזור. אם קיימת בקשת החזר פרמיה או תיקון חיוב, תעדו את התקופה שאליה היא מתייחסת ואת אסמכתאות הכניסה והיציאה מהכיסוי.
שאלות שכדאי לענות עליהן לפני חתימה
האם אפשר להחליף רק ביטוח מבנה? ייתכן, אך יש לבדוק בנפרד את דרישת הבנק, תנאי הפוליסה הקיימת והחלופה. אין להניח שמכיוון שחיים ומבנה נמכרו יחד, הם חייבים להשתנות יחד.
האם הצעת מחיר היא אישור ביטוח? לא. הצעה, החלטת חיתום, פוליסה שהופקה ואישור קליטה של הבנק הם מסמכים שונים.
האם ביטול מבטל גם את חובת המשכנתא? לא. ביטול פוליסה אינו משנה כשלעצמו את תנאי ההלוואה או את דרישות הבנק.
טעויות שמייצרות כפל או פער
הטעות השכיחה היא לבטל לפני שהחלופה נכנסה לתוקף ונקלטה. טעות אחרת היא להשוות ביטוח חיים וביטוח מבנה כמספר אחד, בלי לראות איזה רכיב השתנה. יש גם מי שמסתמכים על הודעה טלפונית במקום לשמור אישור בכתב. בסיום התהליך בדקו ארבע אסמכתאות: פוליסה חדשה, אישור תחילה, אישור הבנק ומסמך ביטול או עדכון של הפוליסה הקודמת. תיק של ארבעתן מאפשר להבין מה באמת בוצע, בלי להסתמך על זיכרון או על חיוב חודשי בלבד.


