


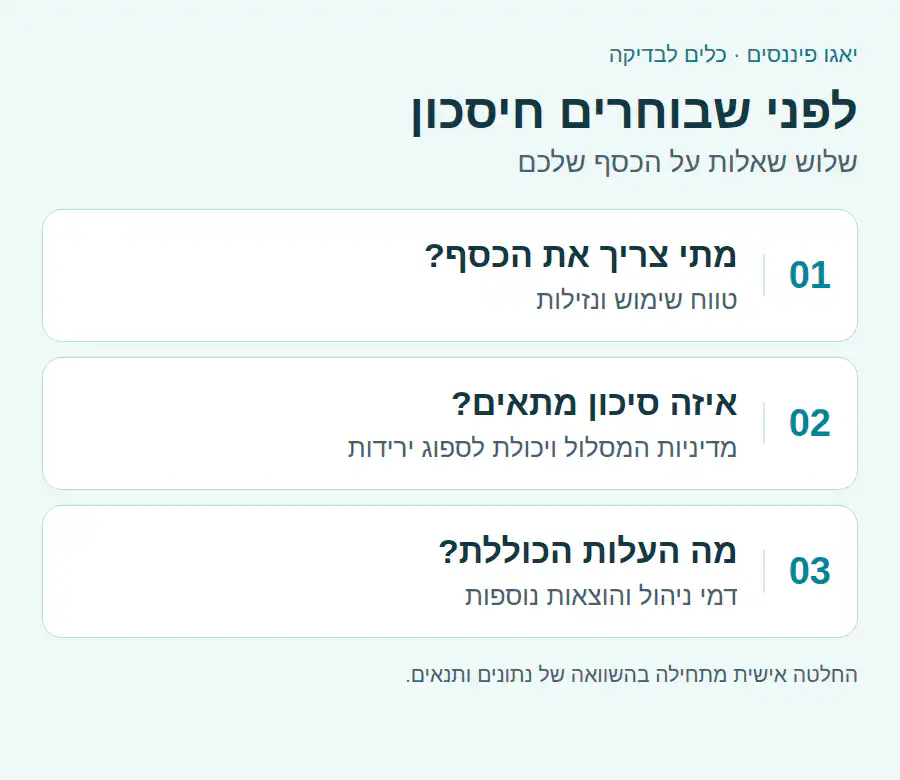
פוליסת חיסכון פיננסית היא מעטפת השקעה של חברת ביטוח. הכסף מושקע במסלול שנבחר ושוויו יכול לעלות או לרדת. לפני בחירה מגדירים למה הכסף מיועד, מתי צריך אותו ומה מידת התנודתיות שניתן לספוג.
ארבע החלטות לפני הפקדה
- מטרה וטווח: כסף להוצאה קרובה שונה מחיסכון לשנים.
- מסלול: בודקים מדיניות השקעה וחשיפה בפועל, ולא רק שם.
- נזילות: מבררים זמני טיפול במשיכה ותנאים, לצד הסיכון לממש בתקופת ירידות.
- עלות: דמי ניהול והוצאות נוספות כפי שמפורטות במסמכי המוצר.
מה חשוב לדעת על מעבר ומס?
יש להבחין בין שינוי מסלול בתוך הפוליסה לבין מעבר למוצר או לחברה אחרים. תנאי המס והביצוע אינם בהכרח זהים. לפני פדיון או מעבר יש לברר את ההשלכות האישיות; אין להסיק פטור ממס רק מהשם ״חיסכון״.

איך בודקים תשואה?
במערכת ביטוח נט מוצגות תשואות נומינליות ברוטו, ללא ניכוי דמי ניהול. השוו מסלולים דומים ובאותה תקופה. תשואת עבר אינה הבטחה, והיתרה האישית תלויה גם במועדי ההפקדות, המשיכות והעלויות.
מה להכין לשיחה?
סכום מתוכנן, טווח שימוש בכסף, צורך במשיכות והצעה קיימת אם יש. ציינו גם חסכונות אחרים שרלוונטיים לאותה מטרה, כדי שלא לבדוק את המוצר במנותק משאר התמונה.

שאלות נפוצות
האם זו השקעה ללא סיכון?
לא. הסיכון תלוי במסלול ובנכסים. נזילות אינה הגנה מפני ירידה בשווי.
האם לבחור את המסלול שהוביל בשנה האחרונה?
נתון של שנה אחת אינו מספיק. משווים מדיניות, סיכון, תקופות נוספות ועלויות לפי הצורך האישי.
המשך הבדיקה לפי הצורך שלכם
מקור לעיון: מידע מהגוף המפרסם. המידע כללי. התנאים המחייבים מופיעים במסמכי המוצר, וההתאמה נבדקת לפי הנתונים האישיים.
שינוי מסלול או מעבר לחברה אחרת?
שינוי מסלול בתוך אותה פוליסת חיסכון שונה מפדיון הכסף והפקדתו בפוליסה בחברה אחרת. הכשרה מסבירה כי מעבר בין המסלולים בתוך פוליסת BEST INVEST אינו אירוע מס. אין להרחיב זאת לכל העברה לכל מוצר: לפני מעבר בין חברות בקשו לברר אם הפעולה מחייבת פדיון, מה המס שינוכה ומה יהיה הסכום הזמין להשקעה לאחריו.
רשמו בהשוואה: שם המוצר והחברה, סוג הפעולה, עלות, אופן המיסוי ומועד ביצוע. דחיית מס אינה פטור ממס, ושינוי מסלול אינו מבטיח הגנה מירידות.
לבנות תיק החלטה לפני הפקדה או שינוי
אחרי שהוגדרה מטרת החיסכון, כדאי לאסוף מסמכים שמאפשרים לבדוק אם פוליסת החיסכון הקיימת או המוצעת אכן מתאימה למטרה: הצעת הצטרפות, תנאי הפוליסה, דף מסלול ההשקעה, דוח תקופתי, מסמך דמי ניהול, הוראות משיכה וטופס שינוי מסלול. כל מסמך עונה על שאלה אחרת. הצעת מחיר אינה מחליפה תנאי פוליסה, ודוח תשואות אינו מראה את תנאי המשיכה האישיים.
רשמו בראש כל מסמך את תאריך הגרסה ואת שם המסלול המלא. מסלול “כללי” אצל גוף אחד אינו בהכרח זהה למסלול בשם דומה בגוף אחר. מטרת התיק אינה לנבא תשואה, אלא למנוע שינוי המבוסס על שם מסחרי, צילום מסך או נתון חלקי.
זהות המסלול חשובה יותר מהכותרת
בכל מסלול בדקו מדיניות השקעה, חשיפה אפשרית למניות, לאג״ח, למטבע חוץ, לנכסים לא סחירים או למדדים, ואת מועד עדכון המסמך. גם בתוך אותה פוליסה עשויים להיות מסלולים בעלי אופי שונה. השוואת ביצועים בין שני מסלולים הגיונית רק לאחר שנבדק שהם דומים במטרת ההשקעה וברמת הסיכון.
בטבלת עבודה רשמו ליד כל מסלול: שם מלא, קוד אם קיים, חברת ביטוח, מדיניות השקעה, תאריך ההשוואה ודמי הניהול האישיים. אם מופיע מסלול מחקה מדד, ציינו איזה מדד; אם מופיע מסלול מנוהל, אל תתייחסו אליו כאילו הוא מחקה מדד רק משום ששניהם הושפעו משוק המניות בתקופה מסוימת.
| שדה | מקור מידע | סיבת הבדיקה |
|---|---|---|
| שם וקוד מסלול | דוח פוליסה או מסמך מסלולים | מניעת בלבול בין מסלולים |
| מדיניות השקעה | מסמך מסלול עדכני | הבנת חשיפות וסיכון |
| תשואה | ביטוח נט, תקופה זהה | השוואה עקבית של עבר |
| עלות אישית | הצעה או דוח אישי | הפרדה מממוצע שוק |
איך לקרוא ביטוח נט בלי להפוך את הנתון להבטחה
ביטוח נט של רשות שוק ההון מאפשר להשוות תשואות של פוליסות ומסלולים לאורך תקופות שונות. במערכת מוצגים גם נתונים כמו דמי ניהול ממוצעים, יתרות ונתונים נוספים. התשואה המוצגת אינה התשואה האישית של כל חוסך, משום שהחשבון האישי מושפע ממועדי הפקדה, משיכות ודמי ניהול בפועל.
בחרו אותה נקודת התחלה ואותו תאריך סיום לכל החלופות. לאחר מכן קראו את מדיניות ההשקעה, ולא רק את דירוג התשואה. מסלול שהוביל בשנה מסוימת יכול להיות חשוף יותר לתנודתיות ממסלול אחר. התוצאה היא מידע על ביצוע עבר, לא התחייבות לתוצאה עתידית ולא המלצה לעבור מסלול.
דמי ניהול: לחשב פער, לא לבנות תחזית
השוואת דמי ניהול צריכה להיעשות בין תנאים מאותו סוג חיוב. דוגמה היפותטית: יתרה של 280,000 ש״ח ופער של 0.25 נקודת אחוז בשנה יוצרים פער חשבונאי פשוט של 700 ש״ח בשנה, לפי 280,000 כפול 0.0025. החישוב מניח שהיתרה קבועה ואינו כולל תשואה, הפקדות, משיכות או שינויים במהלך השנה.
בקשו לראות אם ההנחה מוגבלת בזמן, אם קיימים תנאים להמשך קיומה, ומהו מועד העדכון. עלות נמוכה יותר אינה מוכיחה שפוליסה עדיפה אם המסלול, תנאי המעבר או אופן המשיכה שונים. לצד העלות יש לבדוק תמיד מה נרכש ומה נשאר מחוץ להצעה.
שינוי מסלול, משיכה ופוליסה חדשה הם פעולות שונות
שינוי מסלול בתוך אותה פוליסה משנה את אופן השקעת הכסף; משיכה חלקית מוציאה חלק מהסכום; פדיון מלא מסיים את הפוליסה; הצטרפות לפוליסה בחברה אחרת עשויה לדרוש פדיון והפקדה מחדש. אין להניח שלכל פעולה אותה משמעות תפעולית או מיסויית. לפני חתימה יש לזהות את שם הפעולה בטופס ולא להסתפק בבקשה כללית “להעביר כסף”.
במוצר BEST INVEST של הכשרה, האתר מציין שמעבר בין מסלולים בתוך אותה פוליסה אינו אירוע מס. זו טענה המוגבלת למוצר ולפעולה המתוארים באתר הכשרה. היא אינה מלמדת שכל מעבר בין חברות, כל פדיון או כל מוצר חיסכון פטור מאירוע מס. תנאי הפעולה והדין במועד הביצוע דורשים בדיקה במסמכים הרלוונטיים.
תרחיש היפותטי: כסף למטרה בעוד שנתיים
חוסך מחזיק 180,000 ש״ח במסלול עם חשיפה מנייתית משמעותית ומתכנן להשתמש ב-70,000 ש״ח בעוד שנתיים. הוא רואה מסלול אחר עם תשואה גבוהה יותר בשנה האחרונה, אך אינו מתחיל מהטבלה. הוא בודק מהו הסכום הדרוש, מהו מועד השימוש, האם יש אפשרות לשינוי מסלול חלקי, ומה יקרה אם שווי התיק ירד סמוך למועד.
הוא מכין שלוש חלופות תפעוליות: להשאיר הכול במסלול, לשנות הקצאה בתוך הפוליסה, או לפדות חלק. לכל חלופה הוא מצמיד מסמך, תאריך וטיפול מס אפשרי. התרחיש אינו קובע מה נכון לבחור; הוא מדגים מדוע מטרה מוגדרת עדיפה על תגובה לתשואה האחרונה.
נזילות היא גם זמני טיפול ותיעוד
כסף נזיל אינו בהכרח כסף שמתקבל באותו יום. קראו את תנאי הפדיון, טופס בקשת המשיכה, פרטי חשבון הבנק הנדרשים, הטיפול בשעבוד או בהלוואה אם קיימים, ואופן אישור הפעולה. אם הכסף מיועד לתשלום קרוב, אל תבנו על זמן טיפול משוער בלי מסמך פעולה עדכני.
בדקו ששם בעל הפוליסה, חשבון הבנק ופרטי הזיהוי מתאימים. שמרו אישור קליטה, מספר פנייה ואישור ביצוע. מסמכים אלה אינם מבטיחים פדיון או סכום מסוים, אך מאפשרים להבחין בין בקשה שנשלחה, בקשה שנקלטה ופעולה שהושלמה.
שאלות מסמכים לפני כל שינוי
האם אפשר לשנות מסלול בלי לסגור פוליסה? בחלק מהמוצרים קיימת אפשרות כזו, אך יש לזהות את תנאי הפוליסה ואת טופס הפעולה המדויק.
האם דמי הניהול בביטוח נט הם המחיר שלי? לא בהכרח. התנאי האישי צריך להופיע בהצעה, בדוח או במסמך מחייב אחר.
האם פדיון חלקי זהה למעבר מסלול? לא. פדיון מוציא כסף מהפוליסה, בעוד ששינוי מסלול מתייחס בדרך כלל לאופן ניהול הכסף שנותר.
טעויות שכדאי למנוע
טעות שכיחה היא להשוות מסלולים בעלי סיכון שונה כאילו מדובר באותו מוצר. טעות נוספת היא לבצע פדיון כשכוונת החוסך הייתה שינוי מסלול. יש גם מי שמסתמכים על דמי ניהול ממוצעים במקום על התנאי האישי, או מחליטים לפי תשואה של חודש אחד. בסיום הבדיקה השוו בין הבקשה, אישור הקליטה והדוח הבא: שם המסלול, היתרה ודמי הניהול צריכים לשקף את הפעולה שנבחרה.


